小家电市场观察:上海家庭生活电器采购趋势与渠道变化分析
过去两年,上海家庭在小家电上的支出结构发生了明显变化。从上海寅捌商贸有限公司所服务的一线渠道数据来看,家用电器大类中传统大家电的增速趋于平稳,而小家电品类的SKU周转率提升了约18%,其中厨房电器与生活电器构成主要增量。这一变化并非单纯的消费升级叙事,而是居住形态、供应链效率与渠道结构共同作用的结果。
一、需求侧:小家庭化与空间约束重塑采购逻辑
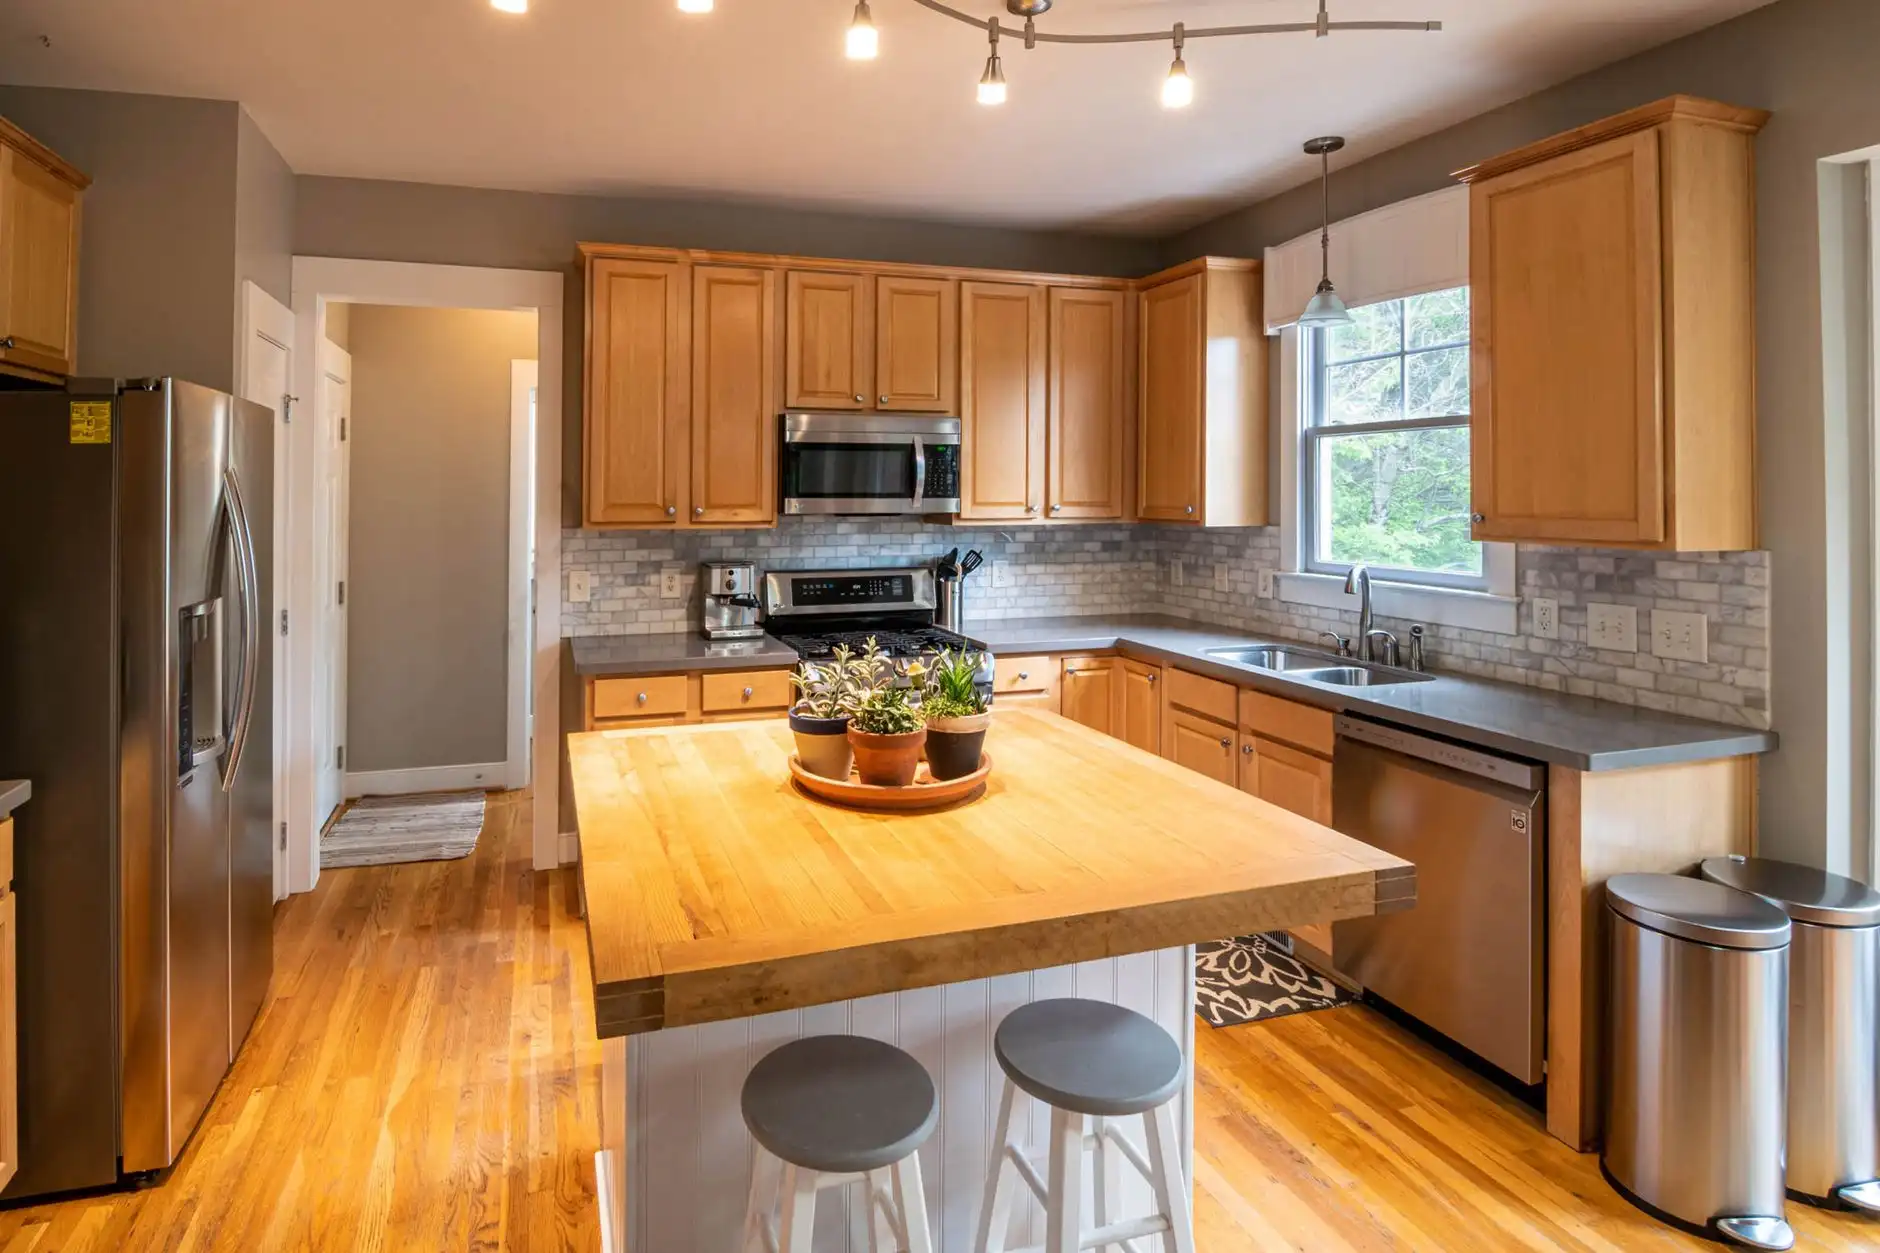
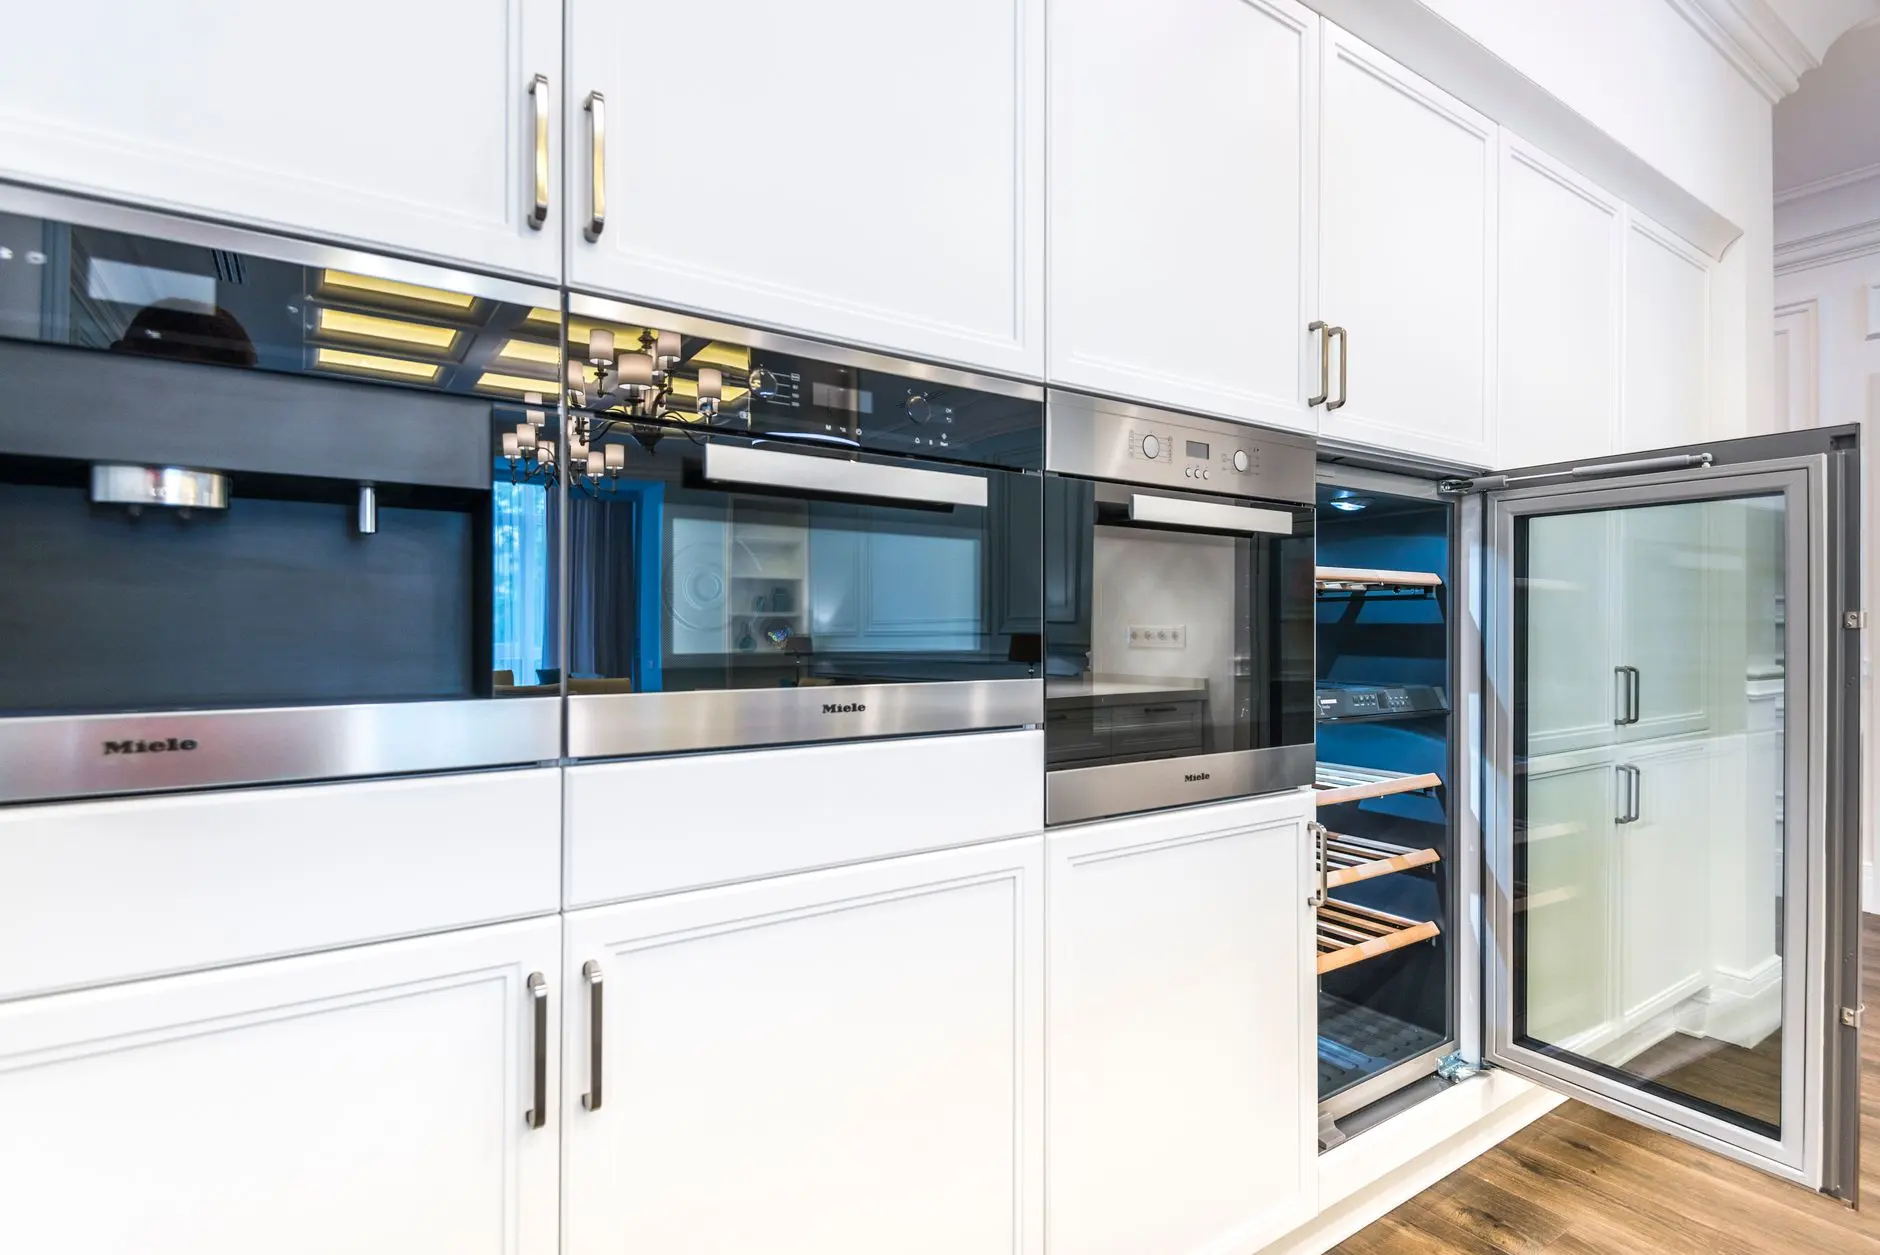
上海核心城区的户均居住面积有限,厨房台面普遍在4至6延米之间,这直接约束了厨房电器的选购逻辑。我们发现,消费者对产品的"占地效率"敏感度显著上升——同样功能的空气炸锅,能嵌入橱柜或纵向叠放的型号溢价接受度高出15%左右。与此同时,一人户与二人户占比持续走高,3L以上大容量电饭煲的动销明显放缓,2L及以下迷你机型成为补货重点。
生活电器侧则呈现另一条曲线。扫地机器人、洗地机、除螨仪等清洁类生活电器的换新周期已压缩至2.5至3年,快于行业早期预估。原因在于激光导航、无刷电机与电池管理方案迭代加快,旧机型在路径规划和续航上的短板被快速放大,形成"技术驱动型换新"。
二、渠道侧:从单一线下到"体验+履约"双轨
渠道结构的变化更值得关注。传统百货与家电连锁的家用电器专区客流持续分化,而社区型体验店、内容平台种草与即时零售三者形成了新的决策链路:消费者在线上完成参数比对与口碑筛选,到线下做手感与噪音验证,最终通过即时零售下单,实现当日达。
这对经销商的备货逻辑提出了新要求。我们观察到的可执行做法包括:
- 建立爆款SKU的安全库存模型,按周滚动预测,而非按季度大批量压货;
- 强化样机体验区,尤其针对小家电的噪音、清洁便利性等线上难以传达的指标;
- 打通售后与换新链路,以旧换新补贴与清洗保养服务成为复购触点。
三、选品与运营的实践建议
从技术细节看,采购端应重点关注几项硬指标:厨房电器的能效等级与涂层耐磨性、生活电器的电机类型(无刷优于有刷)与电池循环次数、以及整机的可维修性设计。可维修性往往被忽视,但它直接影响售后成本与用户口碑,拆解难度高的产品在退货率上通常高出3至5个百分点。
运营层面,建议将小家电按"高频使用/低频使用"分层管理:高频品类(电水壶、破壁机)走薄利多销与快速周转,低频品类(面包机、多功能料理锅)则依靠场景化内容与组合套餐提升客单价。
上海市场的特殊性在于消费者信息获取能力强、对产品细节挑剔,这倒逼渠道商从"卖货"转向"选品+服务"。未来一段时间,家用电器与生活电器的边界还会继续模糊,具备场景整合能力的产品组合,比单品类爆款更能支撑稳定的毛利结构。对经销商而言,把库存效率与体验服务做扎实,比追逐短期风口更具确定性。